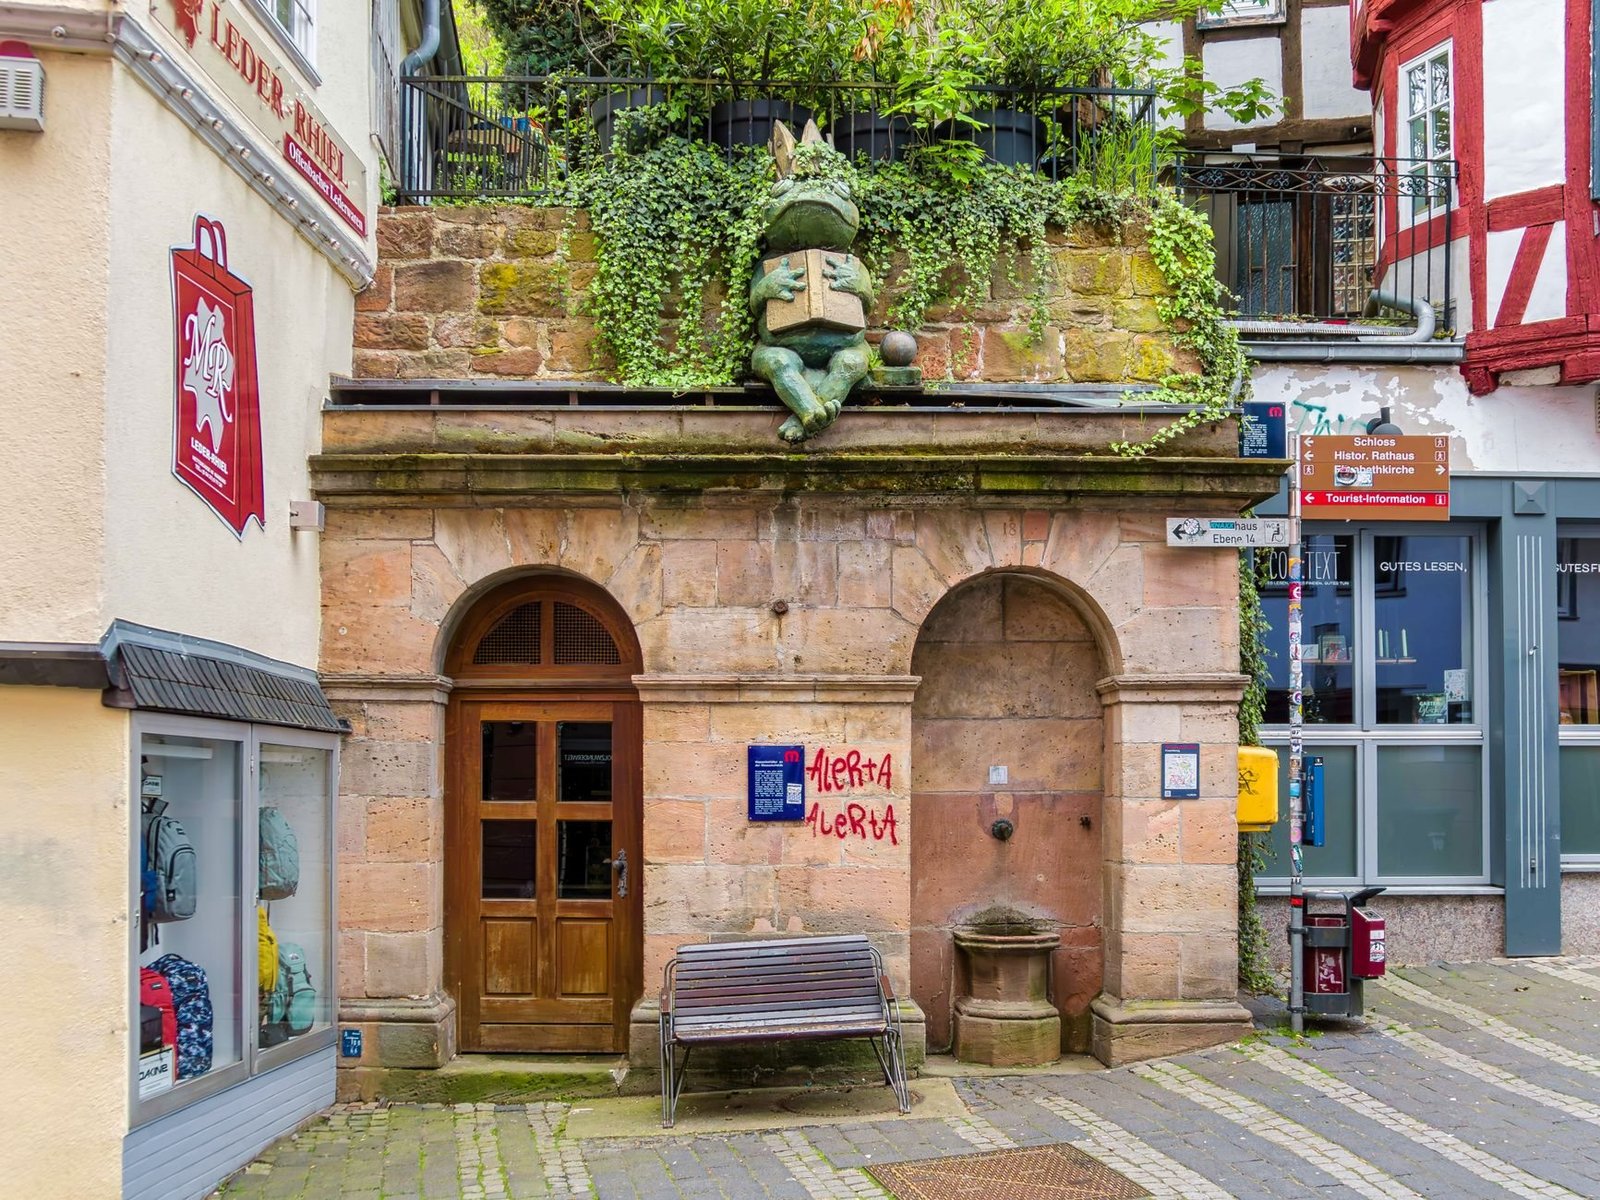
Marburg ist keine Stadt, die man mit dem Immobilienmarkt einer Metropole vergleichen kann. Und trotzdem tickt er hier nicht langsamer. Rund 80.000 Einwohner, eine der ältesten Universitäten Deutschlands, solide Beschäftigung durch Pharma und Wissenschaft und eine ausgeprägte Nachfrage nach Wohnraum sorgen dafür, dass sich Kaufinteressenten keine Zeit lassen können. Wer 2026 in Marburg eine Immobilie kaufen will, braucht mehr als Geduld.
Preisniveau 2026: Wo stehen die Märkte?
Die Korrektur, die viele ab 2022 erwartet hatten, ist in Marburg nicht eingetreten. Die Kaufpreise für Bestandswohnungen liegen Anfang 2026 im Schnitt bei 3.200 bis 3.800 Euro pro Quadratmeter, je nach Lage und Zustand. Neubauwohnungen, von denen es ohnehin wenige gibt, beginnen selten unter 4.500 Euro pro Quadratmeter. Einfamilienhäuser im guten Zustand kosten in gefragten Lagen wie dem Richtsberg-Rand oder in Stadtteilen wie Cappel zwischen 450.000 und 650.000 Euro.
Was sich verändert hat, ist die Dynamik. Vor drei Jahren gab es in manchen Segmenten zehn Interessenten pro Objekt. Heute sind es manchmal drei oder vier, aber der Preis gibt trotzdem kaum nach. Der Grund: Das Angebot ist knapp geblieben, während die Nachfrage durch Zuzug und die stabile Universitätslage weiter hoch ist.
Stadtteile im Vergleich: Wo lohnt der Kauf?
Marburg teilt sich grob in die Altstadt und Oberstadt, die aufgewerteten innenstadtnahen Lagen wie Südviertel und Weidenhausen sowie die ruhigeren Außenlagen auf. Wer zentral kaufen will, zahlt dafür. Eine 80-Quadratmeter-Wohnung in Weidenhausen kostet leicht 320.000 Euro und mehr, selbst wenn das Bad zuletzt 1999 renoviert wurde.
Stabiler im Preis-Leistungs-Verhältnis sind Stadtteile wie Marbach, Gisselberg und Teile von Cappel. Hier finden sich noch Einfamilienhäuser unter 500.000 Euro, die baulich in Ordnung sind. Der Nachteil ist die Anbindung: ohne Auto ist es in manchen dieser Lagen schwierig. Wer dagegen ein Mehrfamilienhaus als Kapitalanlage sucht, schaut sich besser die Stadtteile mit Nähe zur Universität an, wo Leerstand praktisch kein Thema ist.
Worauf Käufer jetzt besonders achten müssen
Die Energieeffizienz eines Gebäudes ist kein Randthema mehr. Wer heute ein Haus mit Energieausweis der Klasse F oder G kauft, muss realistisch mit Sanierungskosten von 40.000 bis 120.000 Euro rechnen, je nach Größe und Ausgangszustand. Das sollte in jeden Kaufpreis einkalkuliert werden. Ein Energieberater kostet vor dem Kauf ein paar Hundert Euro, spart aber im Zweifel fünfstellige Beträge.
Auch die Frage nach dem Baulastenverzeichnis und Altlasten ist in einer Stadt wie Marburg, die historisch gewachsen und teils industriell vorbelastet ist, keine Kleinigkeit. Besonders in Randbereichen des Lahnufers sollte ein Käufer die Unterlagen sorgfältig prüfen. Das gilt auch für WEG-Beschlüsse bei Eigentumswohnungen: Offene Instandhaltungsrücklagen oder beschlossene Sanierungen können die Kalkulation einer Wohnung erheblich verändern.
Lokale Expertise macht hier den Unterschied. Regionale Anbieter wie Immobilien Marburg kennen die Besonderheiten des Marktes, einzelne Straßen und typische Fallstricke bestimmter Gebäudetypen aus der Praxis heraus, was bei einer rein überregionalen Plattform selten der Fall ist.
Finanzierung 2026: Realistisch rechnen
Die Bauzinsen haben sich auf einem Niveau zwischen 3,5 und 4,2 Prozent eingependelt, je nach Laufzeit und Bonität. Das ist kein Drama, aber es bedeutet, dass ein Darlehen über 350.000 Euro bei zehn Jahren Zinsbindung rund 1.200 bis 1.400 Euro monatliche Belastung bedeutet, ohne Tilgung. Wer mit einem Tilgungssatz von zwei Prozent rechnet, landet schnell bei 1.600 Euro und mehr.
Das Eigenkapital bleibt entscheidend. Mindestens 20 Prozent des Kaufpreises plus Kaufnebenkosten sollten als Eigenkapital vorhanden sein. In Hessen liegen die Kaufnebenkosten bei rund 9 bis 10 Prozent des Kaufpreises, aufgeteilt auf Grunderwerbsteuer (6 Prozent), Notar- und Grundbuchkosten sowie gegebenenfalls Maklerprovision. Bei einem Kaufpreis von 450.000 Euro sind das also gut 40.000 bis 45.000 Euro, die zusätzlich aufgebracht werden müssen.
Fördermittel nicht vergessen
Die KfW bietet 2026 weiterhin Programme für energieeffizientes Bauen und Sanieren an. Wer ein Haus mit schlechter Energiebilanz kauft und saniert, kann über das Programm „Bundesförderung für effiziente Gebäude“ Zuschüsse oder günstige Darlehen beantragen. Das Hessische Wohnraumförderungsprogramm ist eine zweite Option, die vor allem für Familien mit mittlerem Einkommen interessant ist. Diese Förderungen sollten vor dem Kauf, nicht danach, in die Finanzierungsplanung einbezogen werden.
Typische Fehler beim Immobilienkauf in Marburg
- Zu schnell entscheiden: Angebotsdruck führt dazu, dass Besichtigungen überstürzt werden. Mindestens eine zweite Besichtigung, möglichst mit einem Bausachverständigen, sollte Pflicht sein.
- Sanierungskosten unterschätzen: Schönheitsrenovierungen sind das eine, Heizungstausch oder Dacherneuerung etwas anderes. Beides ist in einer Preisverhandlung ein legitimes Argument.
- Lage über alles stellen: Wer ausschließlich in der Kernstadt sucht, schränkt sich unnötig ein. Manche Außenlagen bieten deutlich bessere Substanz für weniger Geld.
- Finanzierung zu knapp kalkulieren: Puffer für unvorhergesehene Kosten sind kein Luxus, sondern notwendig. Mindestens fünf Prozent des Kaufpreises als Reserve einplanen.
- Auf Eigenrecherche verzichten: Käufer, die sich im Vorfeld mit der Preisentwicklung ihres Zielstadtteils vertraut machen, verhandeln besser.
Fazit: Vorbereitung entscheidet
Der Marburger Immobilienmarkt belohnt keine Ungeduld, aber er bestraft auch Zögerer. Wer sich 2026 konkret auf der Suche befindet, sollte seinen Finanzierungsrahmen kennen, seine Prioritäten klar definiert haben und bereit sein, schnell zu handeln, wenn ein passendes Objekt auftaucht. Die Preise werden kurzfristig weder deutlich steigen noch stark fallen. Der Markt ist stabil, die Konkurrenz unter Käufern aber real.
Was den Unterschied macht, ist nicht das Glück, das richtige Angebot zur richtigen Zeit zu sehen. Es ist die Vorbereitung, die dafür sorgt, dass man in dem Moment, in dem ein passendes Objekt erscheint, sofort entscheidungsfähig ist. Dazu gehört die Kenntnis des lokalen Marktes genauso wie ein unterschriftsreifer Finanzierungsrahmen bei der Bank.